«الاتحاد للمعلومات الائتمانية» تطلق الجيل الجديد من التقييم الائتماني للأفراد في الإمارات خلال 2026
هيئة التحرير
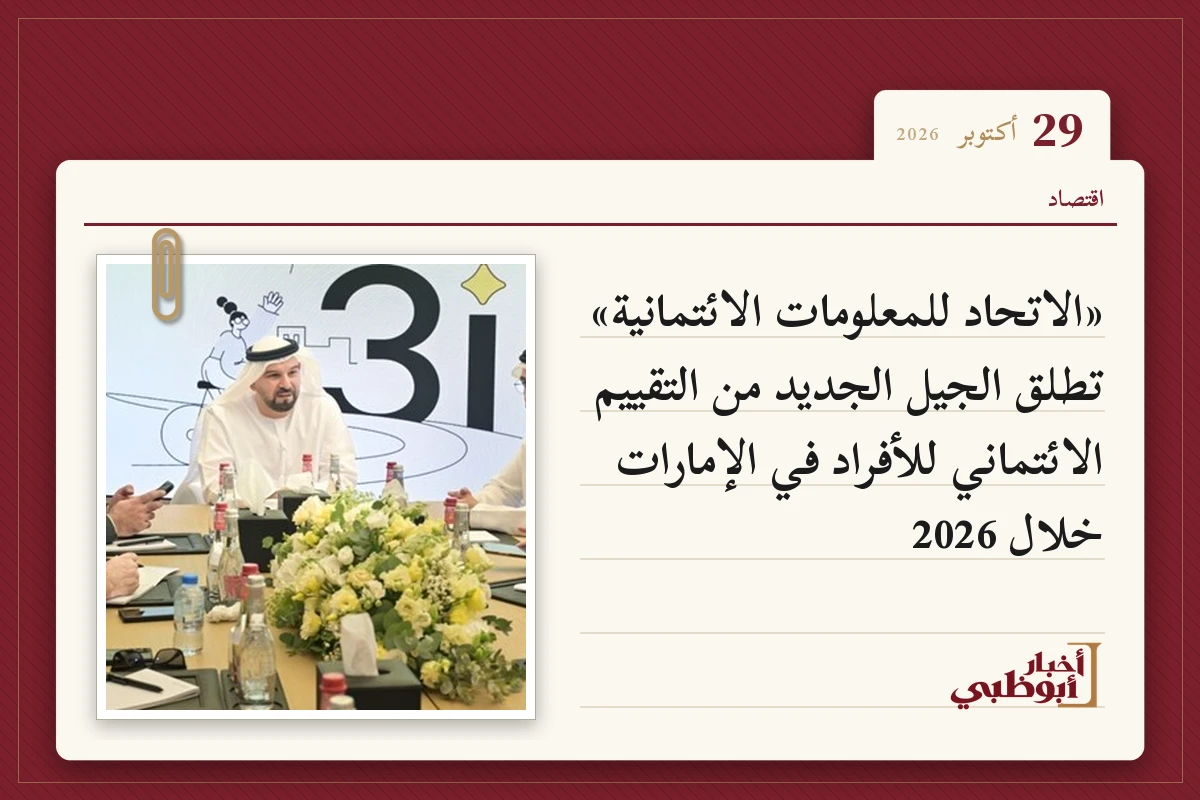
أعلنت «الاتحاد للمعلومات الائتمانية»، الجهة الاتحادية المسؤولة عن توفير المعلومات الائتمانية والتحليلات المعتمدة على البيانات في دولة الإمارات، عن إطلاق الجيل الجديد من نظام التقييم الائتماني للأفراد تحت اسم «3i». وأوضحت المؤسسة أن منظومة المعلومات الائتمانية في البلاد شهدت تطوراً ملحوظاً خلال السنوات الأخيرة، إذ تضم قاعدة بياناتها حالياً نحو 11.6 مليون فرد وشركة، و20.2 مليون عقد ائتماني نشط، و25.3 مليون رقم حساب مصرفي دولي (آيبان) نشط حتى سبتمبر 2026. كما ارتفع عدد التقارير والتقييمات الائتمانية الصادرة من حوالي مليون تقرير في عام 2015 إلى أكثر من 17 مليوناً خلال عام 2025، مما يعكس تزايد الاعتماد على المعلومات الائتمانية ودورها في دعم القرارات المالية.
نقلة نوعية في منهجية التقييم الائتماني
أكدت «الاتحاد للمعلومات الائتمانية» أن إطلاق النموذج الجديد «3i» يمثل نقلة نوعية في أسلوب التقييم الائتماني، ليتوافق مع التطورات المتلاحقة في القطاع المالي والتنوع المتزايد في المنتجات الائتمانية وأنماط الاقتراض لدى الأفراد في الإمارات. ويحلل النموذج المطور السلوك الائتماني للأفراد على مدى يصل إلى 36 شهراً، مقارنة بـ 24 شهراً في النسخة السابقة، معتمداً على مجموعة أوسع من المؤشرات المتعلقة بإدارة الالتزامات المالية والانتظام في السداد. ويتيح هذا التوسع تكوين صورة شاملة لأنماط السلوك الائتماني، بدلاً من التركيز على سلوكيات لحظية خلال فترة قصيرة، مما يساعد على فهم الملفات الائتمانية وتقييم المخاطر بشكل أدق.
توسيع نطاق التقييم ليشمل شرائح جديدة
لا تقتصر التحديثات على تمديد فترة التحليل فحسب، بل يتيح النموذج الجديد تقييم الأفراد المؤهلين من حديثي التعامل مع الائتمان والمقيمين حديثاً في الدولة ممن لديهم سجلات ائتمانية محدودة. ويستخدم النموذج معادلتين مختلفتين للتقييم وفقاً لفئات المتعاملين حسب مدة السجل الائتماني. ويستفيد من هذا النظام الأفراد ذوو السجلات الائتمانية القائمة، إلى جانب حديثي التعامل مع الائتمان والمقيمين الجدد الذين لديهم سجلات محدودة. ويساعدهم النموذج على فهم العوامل المؤثرة في ملفاتهم الائتمانية، ومتابعة التزاماتهم المالية، واتخاذ قرارات مالية أكثر استنارة.
فوائد للجهات المقرضة والقطاعات الأخرى
أما على مستوى الشركاء، فيوفر النموذج للبنوك والمؤسسات المالية والجهات المخولة، بما فيها شركات التكنولوجيا المالية والمنصات الرقمية، معلومات ومؤشرات أشمل لدعم تقييم المخاطر والقرارات الائتمانية. ويمكن أن تسهم مخرجاته أيضاً في تلبية احتياجات الجهات الحكومية والتنظيمية، وقطاعات المشاريع الصغيرة والمتوسطة وريادة الأعمال والعقارات، وفقاً لاختصاصات كل جهة وضوابط الوصول المعتمدة. وتظل قرارات منح التمويل خاضعة لسياسات ومعايير الجهات المقرضة نفسها.
وقال مروان أحمد لطفي، المدير العام لـ«الاتحاد للمعلومات الائتمانية»: «تواصل دولة الإمارات تطوير منظومتها المالية والمعلومات الائتمانية، بما يواكب التحولات الاقتصادية والتكنولوجية. ويمثل إطلاق التقييم الائتماني 3i خطوة متقدمة في توظيف البيانات والتحليلات لدعم تقييم المخاطر الائتمانية بصورة أشمل، وتعزيز كفاءة القطاع المالي وترسيخ الممارسات الائتمانية المسؤولة». وأضاف أن النموذج الجديد يوفر فهماً أعمق للسلوك الائتماني للأفراد على مدى زمني أطول، ويوسع نطاق التقييم ليشمل شرائح إضافية مؤهلة، كما يعتمد نطاقين للتقييم: من 300 إلى 850 نقطة لأصحاب السجلات الائتمانية القائمة، ومن 300 إلى 650 نقطة للأفراد المؤهلين ذوي السجلات الائتمانية المحدودة. وأشار إلى أن ذلك يساعد الأفراد على فهم ملفاتهم الائتمانية بشكل أفضل، ويدعم الجهات المقرضة في اتخاذ قرارات مدروسة وإدارة المخاطر بكفاءة أكبر.
وأوضح لطفي أن النموذج الجديد يحلل الممارسات الإيجابية ويميز التحسن المستمر في السلوك الائتماني ويعكسه على التقييم خلال ستة أشهر بعد تسوية حالات التعثر. كما يوفر من خلال التقرير الائتماني تحليلاً للعوامل المؤثرة في التقييم، سواء كانت إيجابية أم سلبية، ويقدم للمستخدم مجموعة من التوصيات التي قد تسهم في تحسين تقييمه عند اتباعها. وتساعد هذه التحديثات الأفراد على فهم ملفاتهم الائتمانية بصورة أوضح، وتمكنهم من اتخاذ قرارات مالية مسؤولة واتباع سلوكيات مالية إيجابية.
ومن أبرز مزايا «التقييم الائتماني 3i» قدرته على رصد التحسن في السلوك الائتماني وإظهار أثره المحتمل على تقييمات الأفراد بصورة أسرع. فبعد تسوية حالات التعثر، قد ينعكس الانتظام في سداد الالتزامات المالية واتباع ممارسات ائتمانية مسؤولة على التقييم الائتماني خلال ستة أشهر، وفقاً للسلوك الائتماني اللاحق للفرد وملفه الائتماني ككل وشروط النموذج، دون ضمان ارتفاع التقييم خلال هذه المدة. أما تسجيل حالات تعثر جديدة أو مستجدات سلبية تؤثر في السجل الائتماني، فقد ينعكس سلباً على التقدم المحرز، ويستدعي فترة إضافية من الالتزام بالسلوك الائتماني الإيجابي قبل ظهور التحسن مجدداً.
مواكبة التطورات الرقمية
وفي إطار مواكبة التطورات المتسارعة في قطاع الخدمات المالية، وسعت «الاتحاد للمعلومات الائتمانية» خلال عام 2026 نطاق البيانات التي تشملها التقارير الائتمانية، لتضم حسابات خدمات «اشترِ الآن وادفع لاحقاً» وغيرها من منتجات الائتمان قصير الأجل. وهذا يوفر رؤية أشمل لالتزامات الأفراد المالية، ويواكب النمو المتسارع للمنتجات والخدمات الائتمانية الرقمية. وتواصل المؤسسة تطوير خدماتها وقدراتها التحليلية لتعزيز كفاءة منظومة المعلومات الائتمانية في دولة الإمارات، ودعم الاستخدام المسؤول للائتمان، وتمكين الأفراد والمؤسسات من اتخاذ قرارات مالية أكثر وعياً واستدامة.
ما الذي يتغير لك
- ما الذي يتغير
- إطلاق الجيل الجديد من التقييم الائتماني للأفراد «3i» بفترة تحليل أطول ونطاق تقييم أوسع، يشمل المقيمين الجدد وحديثي التعامل مع الائتمان.
- اعتبارًا من
- عام 2026.
- من يشمل
- جميع الأفراد في الإمارات، بما في ذلك أصحاب السجلات الائتمانية القائمة، والمقيمون الجدد، وحديثو التعامل مع الائتمان.
- أين
- دولة الإمارات العربية المتحدة.